

إتمام عملية البيع قد لا يعني حصول شركتك على المبلغ المتفق عليه أو استلام الإيرادات مباشرة، وقد تختلف طريقة الدفع من عميل إلى آخر، لذلك لكل صفقة أو عملية بيع قيودها. إذا كنت صاحب عمل وتدير شركتك الصغيرة بنفسك، فقد تحتاج إلى إعداد القيود المحاسبية أيضًا بنفسك. تعد قيود المبيعات أحد أهم أنواع القيود اليومية والتي توضح أطراف المعاملة وإنْ كانت تامة أو بالآجل. كما أنها من أهم عناصر دورة المستندات والداعمة أيضًا للتقارير، على رأسها تقارير المبيعات اليومية.
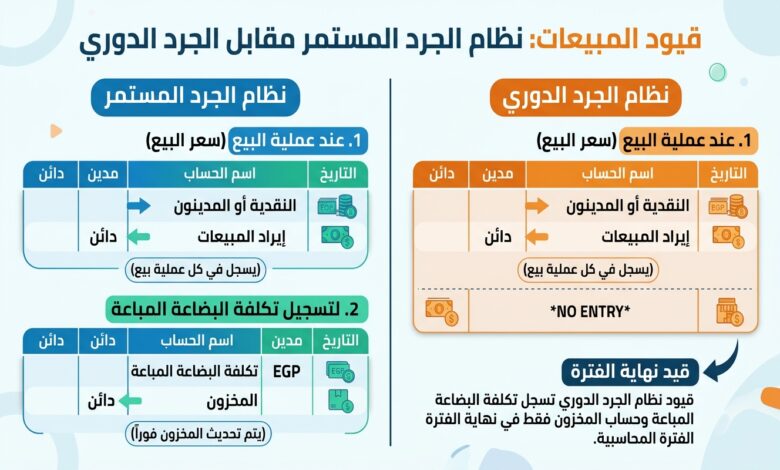
تختلف قيود المبيعات عند عرضها. فإذا كانت شركتك تبيع منتجات أو سلع من خلال متجر إلكتروني يُفضل تطبيق نظام الجرد المستمر، كذلك في حالات المنتجات مرتفعة القيمة وقليلة العدد (السيارات مثلًا) والمنتجات المعرضة التلف (كبعض الأغذية). أما نظام الجرد الدوري، فيرتبط بالسلع منخفضة القيمة وكثيرة العدد.
في هذا المقال، نستعرض جميع أنواع قيود المبيعات في مختلف حالاتها، لتستطيع فهم كل قيد على حدة، وحالات استخدامه، وفائدته على عملك.
بتحديد نظام الجرد الذي تطبقه في عملك، يمكنك معرفة طريقة إعداد قيود المبيعات الأنسب.
قيود المبيعات في الجرد الدوري
في حالة تطبيق نظام الجرد الدوري، تعد قيد واحد فقط بخصوص كل معاملة. فعلى سبيل المثال، اشترى أحد الموزعين (سيد جلال) بضاعة بقيمة مائة ألف جنيه، وهو عميل له حساب خاص به لديك، نظرًا لتعاقده معك واعتبارك مورده الرئيسي. لا تنسَ أخذ ضريبة القيمة المضافة 14% وضرائب المنبع 1% في الاعتبار بجميع الحالات.
توجد أكثر من حالة لإتمام المعاملة، وكل حالة لها قيد يثبتها:
1- قيد المبيعات الآجِلة
بتطبيق المثال السابق، يمكن بسهولة تحرير قيد إثبات المبيعات الآجلة. مع العلم، أن حسابي العملاء وضرائب المنبع يندرجان تحت “الأصول المتداولة” كحساب رئيسي. كما يقع حساب ضرائب المنبع تحت الحساب الفرعي “الأرصدة المدينة”.
الجدير بالذكر، أن حسابات العملاء وضرائب المنبع وضريبة القيمة المضافة تتبع قائمة المركز المالي، بينما حساب المبيعات يتبع قائمة الدخل. فيظهر قيد البيع بالآجِل كما يلي:
| مدين | دائن | بيان |
| من مذكورين | ||
| 113,000 | حـ / العملاء (سيد جلال) | |
| 1,000 | حـ / ضرائب المنبع | |
| إلى مذكورين | ||
| 100,000 | حـ / المبيعات | |
| 14,000 | حـ / ضريبة القيمة المضافة | |
| مبيعات فاتورة رقم (x) على الحساب للعميل (سيد جلال) على الحساب بالآجِل. | ||
2- قيد إثبات تحصيل قيمة المبيعات
في حالة سداد المبلغ بشيك تاريخ استحقاقه بعد 30 يوم، نبدأ في إعداد قيد إثبات تحصيل قيمة المبيعات.
| مدين | دائن | بيان |
| 113,000 | من حـ / أوراق القبض | |
| 113,000 | إلى حـ / العملاء (سيد جلال) | |
| تحصيل قيمة مبيعات فاتورة رقم (x) للعميل (سيد جلال) بشيك مستحق بعد 30 يوم من تاريخ الاستلام. | ||
3- قيد الخصم على قيمة المبيعات
في كثير من الأحيان، قد تعاني شركتك من نقص في السيولة. ويصبح الحل، تشجيع العميل على دفع المبلغ في أسرع وقت. فيمكن أن تطبق خصم 10% أو 15% على المبلغ المستحق مقابل استلامه خلال وقت أقصر.
في هذه الحالة، يظهر في القيد، الخصم كما يلي:
| مدين | دائن | بيان |
| من مذكورين | ||
| 101,700 | حـ / أوراق القبض | |
| 11,300 | حـ / الخصم المسموح به | |
| 113,000 | إلى حـ / العملاء (سيد جلال) | |
| تحصيل قيمة مبيعات فاتورة رقم (x) للعميل (سيد جلال) بشيك مستحق بعد 7 أيام عمل من تاريخ الاستلام. | ||
4- قيد مسموحات المبيعات
فلنفترض الآتي، بعد استلام العميل للبضاعة، اكتشف وجود عيب واضح في جزء منها. بناءً على اتفاق مسبق، يتم تحديد هامش مسموحات المبيعات، وهو مبلغ ثابت أو نسبة ثابتة تخصم من الإجمالي في حالة وجود خطأ أو عيب في الشحنة.
يصبح المطلوب تسجيل قيد إثبات مسموحات المبيعات:
| مدين | دائن | بيان |
| 5,000 | من حـ / مسموحات المبيعات | |
| 5,000 | إلى حـ / العملاء (سيد جلال) | |
| إثبات مسموحات المبيعات الىجلة لفاتورة رقم (x) للعميل (سيد جلال) | ||
5- قيد مردودات المبيعات
في بعض الحالات، قد يرفض العميل قيمة مسموحات المبيعات، ويطالب باستلام نصف المبلغ أو كله مقابل رد البضاعة التالفة. فلنفترض أن 50% من البضاعة معيبة، في هذه الحالة نحتاج إلى تسجيل قيد مردودات المبيعات:
| مدين | دائن | بيان |
| من مذكورين | ||
| 50,000 | حـ / مردودات المبيعات | |
| 7,000 | حـ / ضريبة القيمة المضافة | |
| إلى مذكورين | ||
| 56,500 | حـ / العملاء (سيد جلال) | |
| 500 | حـ / ضرائب المنبع | |
| إثبات مردودات مبيعات فاتورة رقم (x) من العميل (سيد جلال) على الحساب بالآجِل. | ||
قيود المبيعات في الجرد المستمر
في حالة تطبيق الجرد المستمر، يتم إثبات عملية البيع من خلال قيدين، لا قيد واحد كما في الجرد الدوري. يرجع ذلك إلى إثبات خروج البضاعة من المخازن بسعر التكلفة.
إليك مثال بالأرقام، يوضح طبيعة الأعمال المستخدمة للجرد المستمر وشكل القيود المتوقع في هذه الحالة. مع ملاحظة أن الفرق الوحيد بين نظام الجرد المستمر والجرد الدوري يظهر في قيد إثبات البيع فقط، بينما تتطابق بقية القيود دون اختلاف.
1- قيود المبيعات الآجِلة
فلنفترض أن مجال عملك هو قطع غيار النقل الثقيل، وطلب أحد العملاء شحنة تكلفتها مليون جنيه مصري. في هذه الحالة، تثبت خروج البضاعة من المخزن بسعر التكلفة كما يلي:
أ- إثبات تكلفة البضاعة المباعة
| مدين | دائن | بيان |
| 1,000,000 | من حـ / تكلفة البضاعة المباعة | |
| 1,000,000 | إلى حـ / المخزون | |
| إثبات خروج البضاعة من المخزن بسعر التكلفة مبيعات الفاتورة رقم (x) | ||
من خلال القيد السابق، يمكن إثبات خروج هذه البضاعة وتوريدها إلى العميل، مع تحرير أذونات صرف المخازن المختومة والموقعة من المسؤولين.
بعدها يأتي قيد إثبات المبيعات بسعر البيع لا التكلفة، فيتشابه مع القيد المحرر في نظام الجرد الدوري، فلنفترض أن العميل هو سمعان للنقل الثقيل، وقد اشترى البضاعة بقيمة 1,400,000 جنيه. مع العلم أن ضريبة القيمة المضافة 14% وضريبة المنبع 1%.
ب- إثبات المبيعات بسعر البيع
| مدين | دائن | بيان |
| من مذكورين | ||
| 1,582,000 | حـ / العملاء (سمعان للنقل الثقيل) | |
| 14,000 | حـ / ضرائب المنبع | |
| إلى مذكورين | ||
| 1,400,000 | حـ / المبيعات | |
| 196,000 | حـ / ضريبة القيمة المضافة | |
| مبيعات فاتورة رقم (x) على الحساب للعميل (سمعان للنقل الثقيل) على الحساب بالآجِل. | ||
2- قيد إثبات تحصيل قيمة المبيعات
في حالة سداد المبلغ بشيك تاريخ استحقاقه بعد 30 يوم، نعد قيد إثبات تحصيل قيمة المبيعات.
| مدين | دائن | بيان |
| 1,582,000 | من حـ / أوراق القبض | |
| 1,582,000 | إلى حـ / العملاء (سمعان للنقل الثقيل) | |
| تحصيل قيمة مبيعات فاتورة رقم (x) للعميل (سمعان للنقل الثقيل) بشيك مستحق بعد 30 يوم من تاريخ الاستلام. | ||
3- قيد الخصم على قيمة المبيعات
لتشجيع سمعان على دفع المبلغ في أسرع وقت. تطبِّق خصم 10% على المبلغ المستحق مقابل استلامه خلال وقت أقصر.
في هذه الحالة، يظهر في القيد، الخصم كما يلي:
| مدين | دائن | بيان |
| من مذكورين | ||
| 1,423,800 | حـ / أوراق القبض | |
| 158,200 | حـ / الخصم المسموح به | |
| 1,582,000 | إلى حـ / العملاء (سمعان للنقل الثقيل) | |
| تحصيل قيمة مبيعات فاتورة رقم (x) للعميل (سمعان للنقل الثقيل) بشيك مستحق بعد 7 أيام عمل من تاريخ الاستلام. | ||
4- قيد مسموحات المبيعات
بعد استلام سمعان للبضاعة، اكتشف وجود عيوب في جزء منها. بناءً على اتفاق مسبق، يتم تحديد هامش مسموحات المبيعات، وهو مبلغ ثابت أو نسبة ثابتة تخصم من الإجمالي في حالة وجود خطأ أو عيب في الشحنة. فكانت نسبة السماح المتفق عليها 5%.
يصبح المطلوب تسجيل قيد إثبات مسموحات المبيعات:
| مدين | دائن | بيان |
| 79,100 | من حـ / مسموحات المبيعات | |
| 79,100 | إلى حـ / العملاء (سمعان للنقل الثقيل) | |
| إثبات مسموحات المبيعات الىجلة لفاتورة رقم (x) للعميل (سمعان للنقل الثقيل) | ||
5- قيد مردودات المبيعات
ماذا لو المسموح لا يغطي العيوب؟ من المتوقع أن يرفض العميل قيمة مسموحات المبيعات، ويطالب باستلام نصف المبلغ أو كله مقابل رد البضاعة التالفة. فلنفترض أن 50% من البضاعة معيبة، في هذه الحالة نحتاج إلى تسجيل قيد مردودات المبيعات:
| مدين | دائن | بيان |
| من مذكورين | ||
| 700,000 | حـ / مردودات المبيعات | |
| 98,000 | حـ / ضريبة القيمة المضافة | |
| إلى مذكورين | ||
| 791,000 | حـ / العملاء (سمعان للنقل الثقيل) | |
| 7,000 | حـ / ضرائب المنبع | |
| إثبات مردودات مبيعات فاتورة رقم (x) من العميل (سمعان للنقل الثقيل) على الحساب بالآجِل. | ||


